תקציר
מדד העלות הנסתרת של היבוא 2027 מציע מודל מעשי למדידת הפער בין מחיר הרכש לבין העלות הכלכלית האמיתית של עסקת יבוא. נוסחה 6 – שיעור סטיית העלות שיעור סטיית העלות = (העלות בפועל − העלות המתוכננת) ÷ העלות המתוכננת × 100 המחשה העסק תכנן עלות כוללת של 121,300 ₪, אך העלות בפועל הגיעה ל־135,200 ₪. לכן, מדד העלות הנסתרת של היבוא מציע לעבור מניהול מחיר לניהול עלות כוללת.
מדד העלות הנסתרת של היבוא 2027: כמה באמת עולה להביא סחורה לישראל?
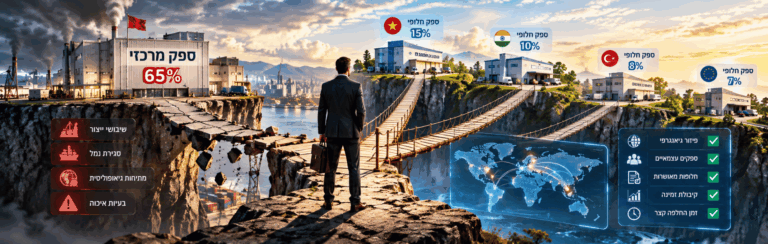
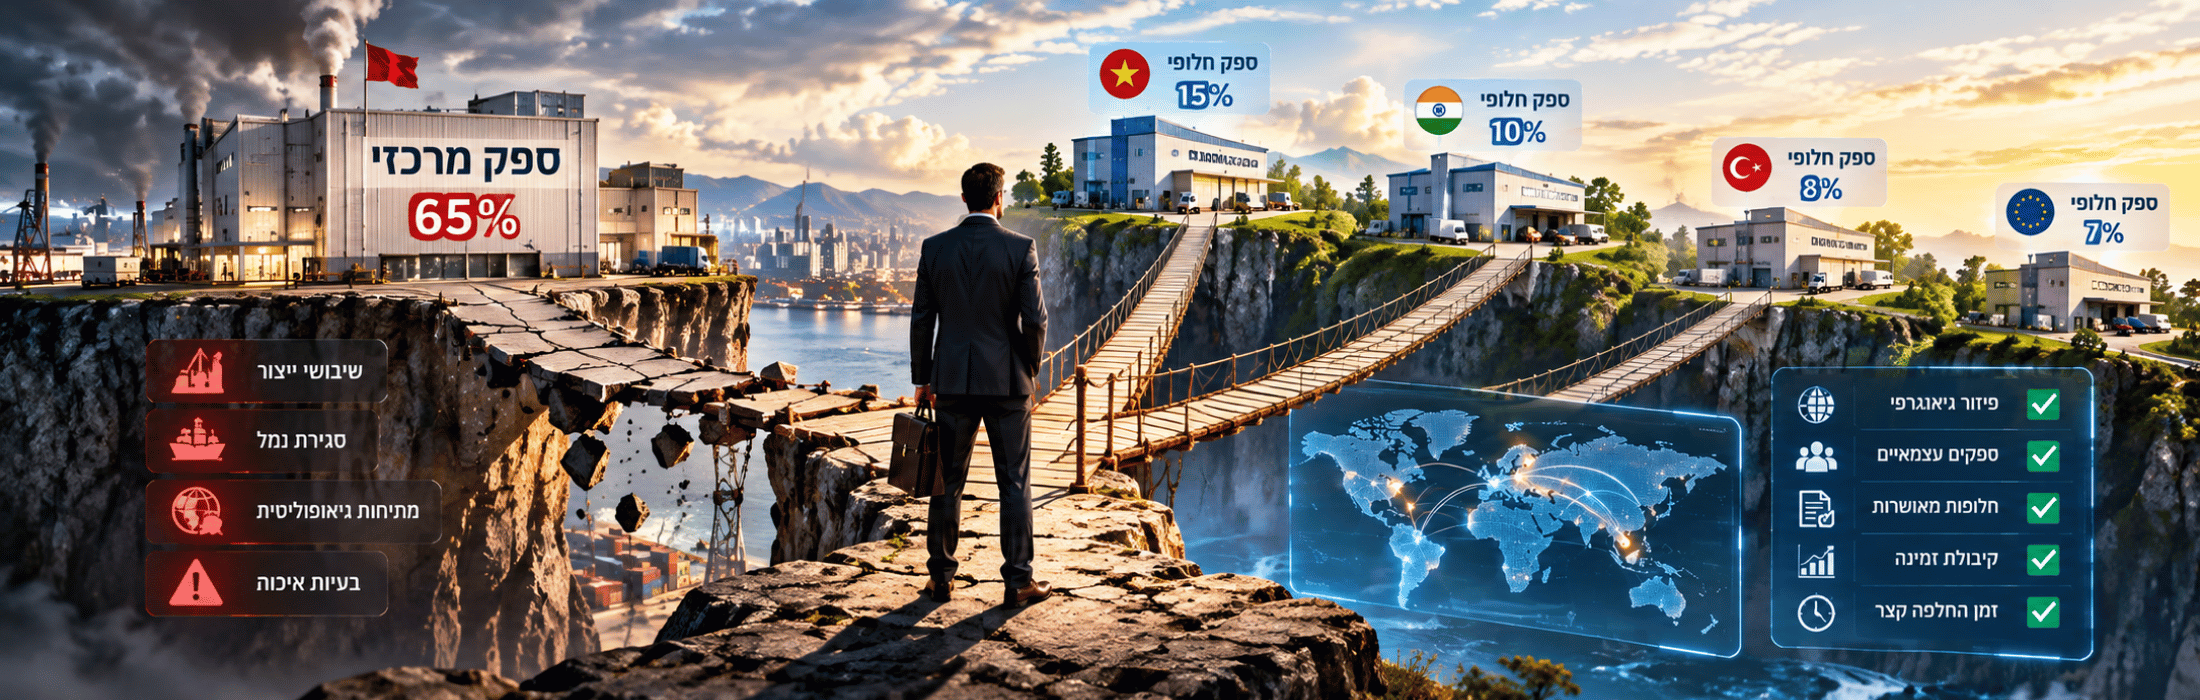
מחיר הספק הוא רק נקודת הפתיחה. בין הרגע שבו היבואן מאשר את ההזמנה לבין הרגע שבו הסחורה זמינה למכירה בישראל מצטברות שכבות נוספות של עלויות. חלקן ברורות, אך אחרות מסתתרות בתוך זמן ההובלה, המימון, הרגולציה, האחסנה, השחרור מהמכס והחריגות התפעוליות.
מדד העלות הנסתרת של היבוא 2027 מציע מודל מעשי למדידת הפער בין מחיר הרכש לבין העלות הכלכלית האמיתית של עסקת יבוא.
מחיר הרכש הוא רק תחילת החישוב
יבואן יכול לקבל הצעת מחיר אטרקטיבית מאוד מהספק ועדיין לגלות לאחר הגעת המטען שהעסקה יקרה משמעותית מהמתוכנן. הסיבה לכך פשוטה: מחיר המוצר אינו משקף את כל הדרך הכלכלית שעוברת הסחורה.
לכן, במקום לבחון רק את מחיר הרכש, נכון לחשב את העלות הכוללת עד הגעה (Total Landed Cost) i העלות המצטברת של המוצר לאחר צירוף ההוצאות הרלוונטיות שנדרשו להבאתו לנקודה שבה הוא זמין לעסק. .
גם חישוב זה אינו תמיד מספיק. לעיתים קיימות עלויות נוספות הנוצרות בגלל זמן, אי־ודאות, מימון, עיכובים או מלאי חסר. לכן המחקר מרחיב את המודל אל מעבר לחשבונית השילוח.
לדוגמה, סחורה ששולמה מראש ונמצאת במשך 60 יום בייצור, בהובלה ובתהליך השחרור קושרת הון עסקי. הכסף כבר יצא מהעסק, אך הסחורה עדיין אינה זמינה למכירה.
להרחבה בנושא ניתן לקרוא את המדריך של UnitedXP למסי יבוא, ערך לצורכי מכס ומע"מ .
נוסחת העלות האמיתית של היבוא
השלב הראשון הוא ליצור נוסחה אחידה לכל המשלוחים. כך ניתן להשוות בין ספקים, מדינות, מסלולי שילוח ותקופות שונות באמצעות אותה שיטת מדידה.
נניח שהיבואן רכש סחורה במחיר של 100,000 ₪. עלות ההובלה הבינלאומית היא 12,000 ₪, הביטוח 1,500 ₪, הטיפול וההובלה בישראל 5,500 ₪, העלויות הרגולטוריות 2,000 ₪ ועלות המימון שחושבה לעסקה היא 1,800 ₪.
לפני הוספת מסים התלויים בסיווג ובנסיבות העסקה, מחיר הרכש כבר גדל מ־100,000 ₪ ל־122,800 ₪.
כלומר, העלויות שנוספו למחיר הרכש בדוגמה מסתכמות ב־22,800 ₪. מדובר בתוספת של 22.8% למחיר המקורי.
המשמעות הניהולית חשובה. ספק שמציע מוצר במחיר הנמוך ב־3% אינו בהכרח החלופה הזולה יותר אם שרשרת האספקה שלו מוסיפה שיעור גבוה יותר לעלות הכוללת.
תשע שכבות העלות שהיבואן צריך למדוד
כדי לזהות את העלויות הנסתרות, כדאי לפרק כל עסקה לשכבות. חלק מהעלויות מופיעות מראש בהצעת המחיר. אחרות מתגלות רק לאחר יציאת המטען.
| שכבת עלות | מה היא כוללת? | מתי נוצרת? | רמת שקיפות | סיכון לחריגה |
|---|---|---|---|---|
| מחיר הרכש | מחיר הסחורה בהתאם להסכם עם הספק | בעת ההזמנה | גבוהה | נמוך–בינוני |
| שילוח בינלאומי | הובלה ימית או אווירית, היטלים ושירותים נלווים | לפני ובמהלך ההובלה | גבוהה | גבוה |
| ביטוח | כיסוי המטען בהתאם לסוגו ולתנאי העסקה | לפני יציאת המטען | גבוהה | בינוני |
| מסי יבוא | מכס, מס קנייה ומע"מ בהתאם לדין החל | בתהליך השחרור | בינונית–גבוהה | גבוה במקרה של תכנון שגוי |
| נמל ומסוף | טיפול, אחסנה ושירותים מקומיים | לאחר הגעת המטען | בינונית | גבוה |
| רגולציה | בדיקות, רישיונות, אישורים ותקינה | לפני ובמהלך השחרור | בינונית | גבוה |
| מימון | עלות ההון והאשראי הקשורים לעסקה | מהתשלום ועד זמינות המלאי | נמוכה | בינוני |
| עיכובים | המתנה, אחסנה, טיפול נוסף וחריגות | לאורך השרשרת | נמוכה | גבוה מאוד |
| סיכון מלאי | מחסור, עודף, התיישנות ואובדן מכירות | לאורך מחזור המלאי | נמוכה | גבוה |
כמה מהעלות באמת נסתרת?
לצורך השוואה בין עסקאות שונות ניתן לחשב את יחס העלויות הנסתרות (Hidden Cost Ratio) i מדד ניהולי המראה מהו שיעור העלויות הנלוות ביחס למחיר הרכש המקורי. .
אם מחיר הרכש הוא 100,000 ₪ והעלויות הנלוות הן 22,800 ₪:
יחס העלויות הנסתרות הוא 22.8%. כלומר, על כל 100 ₪ ששולמו לספק נוספו בדוגמה 22.80 ₪ נוספים.
היתרון של המדד הוא האפשרות להשוות עסקאות בהיקפים שונים. משלוח קטן ומשלוח גדול יכולים להיבחן באמצעות אותו יחס.
תרחיש בסיס מול תרחיש חריגה
הסיכון אינו נמצא רק בגובה העלויות הצפויות. הוא נמצא גם בפער שבין התחזית לבין העלות שהתממשה בפועל.
| רכיב | תרחיש בסיס | תרחיש חריגה | פער |
|---|---|---|---|
| מחיר רכש | 100,000 ₪ | 100,000 ₪ | 0 ₪ |
| שילוח וביטוח | 12,000 ₪ | 15,000 ₪ | 3,000 ₪ |
| טיפול מקומי | 5,500 ₪ | 7,000 ₪ | 1,500 ₪ |
| רגולציה ובדיקות | 1,500 ₪ | 4,000 ₪ | 2,500 ₪ |
| עלות מימון | 1,800 ₪ | 3,200 ₪ | 1,400 ₪ |
| עיכובים ואחסנה | 500 ₪ | 6,000 ₪ | 5,500 ₪ |
| סה"כ לפני מסים* | 121,300 ₪ | 135,200 ₪ | 13,900 ₪ |
* מסי היבוא אינם נכללים בתרחיש משום ששיעורם תלוי בין היתר בסיווג, בערך לצורכי מכס, במקור הטובין ובהוראות הדין הרלוונטיות.
התרשים מבוסס על תרחיש המחשה של UnitedXP ואינו ממוצע סטטיסטי של כלל היבואנים.
המחיר של ההון שנמצא בדרך
אחת העלויות שקל במיוחד לפספס היא עלות המימון בתקופה שבה הכסף כבר יצא מהעסק, אך הסחורה עדיין אינה זמינה למכירה.
לצורך הניתוח חשוב למדוד את זמן האספקה הכולל (Lead Time) i פרק הזמן הכולל מתחילת תהליך ההזמנה או הייצור ועד שהסחורה זמינה בנקודת היעד שהוגדרה. .
נניח שהעסק מממן 500,000 ₪ במשך 60 יום. לצורך ההמחשה נניח שעלות המימון השנתית של העסק היא 7%.
כלומר, תקופת המימון לבדה מוסיפה כ־5,753 ₪ לעלות הכלכלית של העסקה.
אם אותה סחורה הייתה זמינה לאחר 30 יום בלבד, העלות לפי אותן הנחות הייתה כ־2,877 ₪.
מכאן שקיצור זמן האספקה אינו רק שיפור תפעולי. הוא עשוי ליצור גם חיסכון פיננסי.
| הון ממומן | ימי מימון | עלות מימון שנתית להמחשה | עלות מימון מחושבת |
|---|---|---|---|
| 250,000 ₪ | 30 | 7% | 1,438 ₪ |
| 250,000 ₪ | 60 | 7% | 2,877 ₪ |
| 500,000 ₪ | 60 | 7% | 5,753 ₪ |
| 1,000,000 ₪ | 60 | 7% | 11,507 ₪ |
| 1,000,000 ₪ | 90 | 7% | 17,260 ₪ |
שיעור 7% הוא הנחת עבודה לצורך המחשה בלבד. כל עסק צריך להשתמש בעלות המימון הרלוונטית עבורו.
כמה עולה יום עיכוב?
עיכוב אינו רק נתון לוגיסטי. כאשר המטען מתעכב, תקופת המימון מתארכת ובמקביל עלולות להיווצר הוצאות נוספות.
נניח שמיליון ₪ ממומנים בעלות שנתית של 7%.
עיכוב של 14 יום יוצר בדוגמה עלות מימון נוספת של כ־2,685 ₪.
וזוהי רק עלות המימון. אם נוספו אחסנה, טיפול, הובלה חלופית או אובדן מכירה, מחיר העיכוב הכולל יהיה גבוה יותר.
כאשר מקור החריגה הוא תהליך השחרור, מומלץ לקרוא גם את המשלוח נעצר במכס: 10 סיבות לעיכוב ואיך מתכוננים לשחרור נכון .
בנוסף, ניתן לעקוב אחר סביבת הנמלים באמצעות מדד העיכובים של UnitedXP .
סיווג מכס הוא גם החלטה כלכלית
סיווג מכס (Customs Classification) i קביעת פרט המכס המתאים לטובין. הסיווג עשוי להשפיע על מסים, רישיונות, אישורים, תקינה ותנאי יבוא. אינו פעולה טכנית בלבד.
רשות המסים מציינת כי סיווג נכון של טובין הוא המפתח לקביעת שיעורי המס וכן לצורך באישורים, רישיונות, תקנים ותנאי יבוא נוספים.
לכן טעות בסיווג יכולה ליצור יותר מהפרש מס. היא עלולה להשפיע גם על מסלול השחרור, הדרישות הרגולטוריות והזמן שבו הסחורה נשארת בנמל או במסוף.
העלות הרגולטורית אינה מסתכמת באגרה
הוצאות רגולטוריות אינן מסתכמות בהכרח במחיר הבדיקה או האישור. גם הזמן שנדרש להשגת המסמכים עשוי להשפיע על העלות הכוללת.
לדוגמה, מוצר שמחייב בדיקה נוספת עשוי ליצור עלות ישירה של הבדיקה. במקביל, אם התהליך מאריך את השחרור, מתווספת גם עלות הזמן.
נניח שבדיקה רגולטורית עולה 1,500 ₪. הטיפול המקצועי הנוסף עולה 700 ₪, והבדיקה מאריכה את התהליך בחמישה ימים.
אם עלות המימון היומית של המטען היא 190 ₪:
לכן בדיקה שמחירה הישיר הוא 1,500 ₪ עשויה לייצר בדוגמה השפעה כלכלית של 3,150 ₪ עוד לפני עלויות חריגות אחרות.
תנאי המכר משנים את נקודת ההשוואה
תנאי סחר בינלאומיים (Incoterms) i כללים מסחריים בינלאומיים המגדירים חלוקת אחריות, עלויות וסיכונים בין מוכר לקונה בנקודות שונות של העסקה. משפיעים על חלוקת העלויות בין הספק ליבואן.
לכן שתי הצעות מחיר אינן בהכרח ברות השוואה רק משום שמחיר היחידה שלהן דומה.
גם הבחירה בין מכולה מלאה (FCL) i שיטת שילוח שבה מכולה מוקצית למטען של שולח אחד. לבין מטען חלקי במכולה (LCL) i שיטת שילוח שבה מטענים של מספר שולחים מאוחדים באותה מכולה. עשויה לשנות את מבנה העלויות.
| פרמטר | ספק א' | ספק ב' | מה צריך לבדוק? |
|---|---|---|---|
| מחיר מוצר | נמוך יותר | גבוה יותר | לא להסיק ממחיר זה בלבד |
| הובלה במדינת המקור | על היבואן | כלולה | לנרמל את העלות |
| הובלה בינלאומית | נפרדת | כלולה חלקית | לחשב על בסיס אחיד |
| ביטוח | נפרד | כלול בחלקו | לבדוק את הכיסוי |
| זמן אספקה | ארוך יותר | קצר יותר | לחשב עלות הון |
| עלות כוללת | לא ניתן לקבוע לפי מחיר המוצר בלבד | לחשב עלות כוללת עד הגעה | |
פער התחזית: המדד שחושף תכנון לא מדויק
מדידה חשובה נוספת היא הפער בין העלות שתוכננה לפני ביצוע ההזמנה לבין העלות בפועל.
העסק תכנן עלות כוללת של 121,300 ₪, אך העלות בפועל הגיעה ל־135,200 ₪.
כלומר, העסקה חרגה בכ־11.5% מהתחזית.
אם חריגה דומה חוזרת אצל אותו ספק, מסלול או סוג מוצר, מדובר במידע ניהולי משמעותי ולא באירוע מקרי.
איך העלויות הנסתרות שוחקות את המרווח?
הבעיה המרכזית נוצרת כאשר העסק מתמחר את המוצר לפי מחיר הרכש במקום לפי העלות האמיתית.
נניח שמוצר נמכר ב־180 ₪ ומחיר הרכש שלו הוא 100 ₪. במבט ראשון נראה שנותר פער של 80 ₪ לפני הוצאות העסק האחרות.
| תרחיש | מחיר רכש | עלויות נוספות | עלות אמיתית | מחיר מכירה | פער שנותר |
|---|---|---|---|---|---|
| מחיר רכש בלבד | 100 ₪ | 0 ₪ | 100 ₪ | 180 ₪ | 80 ₪ |
| תוספת 15% | 100 ₪ | 15 ₪ | 115 ₪ | 180 ₪ | 65 ₪ |
| תוספת 25% | 100 ₪ | 25 ₪ | 125 ₪ | 180 ₪ | 55 ₪ |
| תוספת 35% | 100 ₪ | 35 ₪ | 135 ₪ | 180 ₪ | 45 ₪ |
תרחיש מתמטי להמחשה בלבד ואינו מתאר שיעור רווחיות ענפי.
מדד העלות הנסתרת של UnitedXP
כדי להפוך את הניתוח לכלי עבודה ניתן ליצור ציון פנימי לכל עסקת יבוא. הציון אינו מחליף תמחור מפורט. מטרתו להצביע על רמת החשיפה לעלויות שאינן ודאיות מראש.
| פרמטר | משקל מוצע | חשיפה נמוכה | חשיפה בינונית | חשיפה גבוהה |
|---|---|---|---|---|
| פער מחיר רכש מול עלות כוללת | 20% | קטן וצפוי | בינוני | גדול או לא ידוע |
| זמן אספקה כולל | 15% | קצר ויציב | בינוני | ארוך ומשתנה |
| מורכבות רגולטורית | 15% | דרישות ברורות | מספר דרישות | אי־ודאות גבוהה |
| חשיפת מטבע | 10% | נמוכה | חלקית | גבוהה |
| תלות בספק | 10% | חלופות זמינות | חלופות מוגבלות | ספק יחיד |
| עלות מימון | 10% | נמוכה | בינונית | גבוהה |
| סיכון לעיכוב | 10% | נמוך | בינוני | גבוה |
| שונות בעלויות מקומיות | 10% | צפויה | משתנה | בלתי צפויה |
ביצועים לוגיסטיים הם חלק מהעלות
מדד הביצועים הלוגיסטיים (Logistics Performance Index) i מדד של הבנק העולמי הבוחן היבטים כגון מכס, תשתיות, משלוחים בינלאומיים, איכות שירותים לוגיסטיים, מעקב ועמידה בזמנים. ממחיש מדוע מחיר ההובלה לבדו אינו מספר את כל הסיפור.
הבנק העולמי כולל במסגרת המדד יעילות תהליכי שחרור, איכות תשתיות, משלוחים בינלאומיים, יכולות לוגיסטיות, מעקב אחר משלוחים ועמידה בזמנים.
מבחינת היבואן, המשמעות היא שאמינות השרשרת היא משתנה כלכלי. מסלול זול אך בלתי צפוי יכול לחייב מלאי ביטחון גדול יותר וליצור צורך במימון נוסף.
גם הסכם הקלת הסחר של ארגון הסחר העולמי עוסק בהאצת התנועה והשחרור של טובין ובהגברת השקיפות בתהליכי הסחר.
לוח הבקרה שכל יבואן צריך למדוד
המודל הופך שימושי במיוחד כאשר הנתונים נשמרים לאורך זמן. במקום לבדוק משלוח בודד, ניתן לזהות מגמות חוזרות.
| מדד | נוסחה | מה הוא מודד? | תדירות מעקב |
|---|---|---|---|
| עלות כוללת ליחידה | עלות היבוא הכוללת ÷ מספר היחידות | העלות האמיתית של כל יחידה | כל משלוח |
| יחס עלויות נסתרות | עלויות נלוות ÷ מחיר רכש × 100 | שיעור התוספת למחיר הספק | כל משלוח |
| עלות מימון יומית | הון × שיעור מימון ÷ 365 | מחירו הפיננסי של יום נוסף | כל עסקה |
| עלות עיכוב | מימון נוסף + הוצאות חריגה | ההשפעה הכלכלית של העיכוב | בכל חריגה |
| ימי מימון | ממועד יציאת ההון ועד זמינות המלאי | משך קשירת ההון | כל משלוח |
| סטיית תחזית | (עלות בפועל − תחזית) ÷ תחזית × 100 | איכות תכנון העלויות | חודשי |
איך מצמצמים את העלויות הנסתרות?
לבנות תחזית לפני אישור ההזמנה
לכל עסקה כדאי ליצור תחזית עלות כוללת לפני מתן האישור לספק. התחזית צריכה לכלול יותר ממחיר המוצר והשילוח.
לבדוק סיווג ורגולציה מוקדם
בדיקה מוקדמת של פרט המכס והדרישות הרלוונטיות יכולה להפחית את הסיכון להפתעות כאשר המטען כבר נמצא בדרך.
למדוד זמן בפועל ולא רק זמן מתוכנן
כדאי להשוות באופן שיטתי בין זמן האספקה שהובטח לבין הזמן שהתרחש בפועל. כך ניתן לזהות ספקים ומסלולים בעלי שונות גבוהה.
להפריד בין עלות רגילה לעלות חריגה
כאשר אחסנה חריגה, בדיקה נוספת או שינוי מסלול נטמעים בתוך הוצאות השילוח הכלליות, קשה לזהות את מקור הבעיה.
להכניס את מחיר ההון לחישוב
עסקה בעלת מחיר מוצר נמוך יותר יכולה להיות יקרה יותר אם היא דורשת תשלום מוקדם וזמן אספקה ארוך.
ללמוד מכל משלוח
השלב החשוב ביותר הוא להשוות בין התחזית לבין התוצאה. לאחר מספר משלוחים ניתן לבנות בסיס נתונים שמאפשר תחזיות מדויקות יותר.
סיכום: העלות שלא מודדים היא העלות שקשה לנהל
ניהול יבוא בשנת 2027 אינו מסתכם בחיפוש אחר הספק שמציע את מחיר היחידה הנמוך ביותר. מחיר הרכש הוא נתון מרכזי, אך הוא רק אחד המשתנים.
הובלה, ביטוח, רגולציה, מימון, זמן, אחסנה, עיכובים וחריגות יכולים לשנות באופן משמעותי את התוצאה הכלכלית של העסקה.
לכן, מדד העלות הנסתרת של היבוא מציע לעבור מניהול מחיר לניהול עלות כוללת.
כאשר כל משלוח נמדד באמצעות אותה מתודולוגיה, ניתן להשוות ספקים בצורה מדויקת יותר, לזהות מסלולים יקרים ולחשב את מחיר הזמן.
הגישה מאפשרת גם להבין האם מחיר ספק נמוך באמת יוצר יתרון. לעיתים חיסכון במחיר הרכש נעלם לאחר חיבור עלויות ההובלה, המימון והחריגות.
המטרה אינה לבטל כל עלות נוספת. חלק מהעלויות הן חלק בלתי נפרד מהסחר הבינלאומי. המטרה היא להפוך אותן מעלויות מפתיעות לעלויות שניתן לזהות, למדוד ולנהל.
שאלות ותשובות על העלות הנסתרת של היבוא
1. מהי העלות האמיתית של מוצר מיובא?
העלות האמיתית כוללת את מחיר הרכש ואת העלויות הרלוונטיות שנדרשו להבאת המוצר למצב שבו הוא זמין לעסק. בין היתר, עשויים להיכלל שילוח, ביטוח, מסים, טיפול מקומי, רגולציה, מימון ועלויות חריגות.
2. מהי עלות כוללת עד הגעה (Total Landed Cost)?
זהו חישוב המחבר את מחיר הרכש עם העלויות הרלוונטיות שנוספו עד לנקודת היעד שהוגדרה. מטרתו לאפשר תמחור והשוואה מדויקים יותר.
3. מהו יחס העלויות הנסתרות?
זהו מדד ניהולי המחלק את העלויות הנלוות במחיר הרכש. אם מוצר נרכש ב־100,000 ₪ ונוספו 20,000 ₪, יחס העלויות הנסתרות הוא 20%.
4. האם מע"מ יבוא הוא תמיד עלות סופית?
לא בהכרח. הטיפול במע"מ תלוי במעמד היבואן ובנסיבות החשבונאיות והמיסויות. לכן יש להבחין בין השפעה תזרימית לבין עלות סופית.
5. כיצד מחשבים את עלות המימון של הסחורה שבדרך?
ניתן להכפיל את סכום ההון בשיעור עלות המימון השנתית ובמספר ימי המימון, ולאחר מכן לחלק ב־365.
6. מדוע עיכוב של מספר ימים יכול להיות יקר?
מפני שעיכוב עשוי להאריך את תקופת המימון ולהוסיף הוצאות אחסנה או טיפול. במקרים מסוימים הוא עלול גם לגרום למחסור במלאי.
7. האם ספק זול יותר הוא בהכרח ספק משתלם יותר?
לא. יש להביא בחשבון גם תנאי מכר, זמן אספקה, שילוח, רגולציה, שיעור חריגות ועלות הון.
8. למה חשוב לבדוק את פרט המכס מראש?
משום שהסיווג עשוי להשפיע על שיעורי המס וכן על אישורים, רישיונות, תקנים ותנאי יבוא נוספים.
9. אילו נתונים כדאי לשמור לגבי כל משלוח?
מחיר רכש, הובלה, ביטוח, מסים, הוצאות מקומיות, זמן מעבר, זמן שחרור, רגולציה, חריגות ועלות מימון.
10. מהו הצעד החשוב ביותר לצמצום העלויות הנסתרות?
לבנות תחזית עלות מלאה לפני אישור העסקה ולאחר סיום המשלוח להשוות אותה לעלות בפועל.
מקורות מוסדיים
- רשות המסים בישראל – תעריף המכס ומס קנייה – מידע רשמי בנושא סיווג טובין, שיעורי מס ותנאי יבוא.
- רשות המסים / מאגר המידע הממשלתי – ספר סיווג טובין ביבוא – מידע ממשלתי בנושא סיווג טובין.
- משרד הכלכלה והתעשייה – יבוא טובין שחל עליהם תקן רשמי – מידע בנושאי תקינה ודרישות יבוא.
- משרד הכלכלה והתעשייה – צו יבוא חופשי: שאלות ותשובות – מידע ליבואנים בנושאי חוקיות יבוא ודרישות רגולטוריות.
- הלשכה המרכזית לסטטיסטיקה – יבוא ויצוא לפי סחורות וארצות – נתונים רשמיים על סחר החוץ של ישראל.
- בנק ישראל – נתוני ריבית, מדיניות מוניטרית ונתונים כלכליים.
- ארגון הסחר העולמי (World Trade Organization) – הסכם הקלת הסחר – המסגרת הבינלאומית להקלת תנועה ושחרור של טובין.
- הבנק העולמי (World Bank) – מדד הביצועים הלוגיסטיים – נתונים ומתודולוגיה בנושאי מכס, תשתיות, שירותים לוגיסטיים, מעקב ועמידה בזמנים.