תקציר
כמה באמת עולה לייבא מוצר לישראל? המדריך מסביר את מבנה מסי היבוא, סיווג הטובין, ערך לצורכי מכס, מכס, מס קנייה ומע"מ, ומראה כיצד לחבר בין מחיר הספק, שילוח, מסים והוצאות מקומיות כדי להבין את העלות הכוללת ליבואן.
מסי יבוא בישראל: מכס, ערך לצורכי מכס, מע"מ ומה באמת עולה ליבואן?
מחיר הסחורה בחשבונית הוא רק נקודת ההתחלה. כדי להבין כמה באמת עולה לייבא מוצר לישראל, צריך לבחון את סיווג הטובין (Tariff Classification) i קביעת פרט המכס המתאים למוצר בהתאם למאפייניו ולכללי הסיווג. , את הערך לצורכי מכס, שיעורי המס, מקור הטובין, עלויות ההובלה והביטוח והוצאות נוספות לאורך שרשרת היבוא.
הטעות הראשונה: לחשב יבוא לפי מחיר הספק בלבד
נניח שספק בחו"ל מציע מוצר במחיר אטרקטיבי. מבחינת מחלקת הרכש, העסקה נראית פשוטה: מחיר ליחידה כפול הכמות שווה לעלות ההזמנה.
אלא שזהו רק מחיר הרכישה. הוא אינו בהכרח מייצג את העלות שבה המוצר יהיה זמין למכירה או לשימוש בישראל.
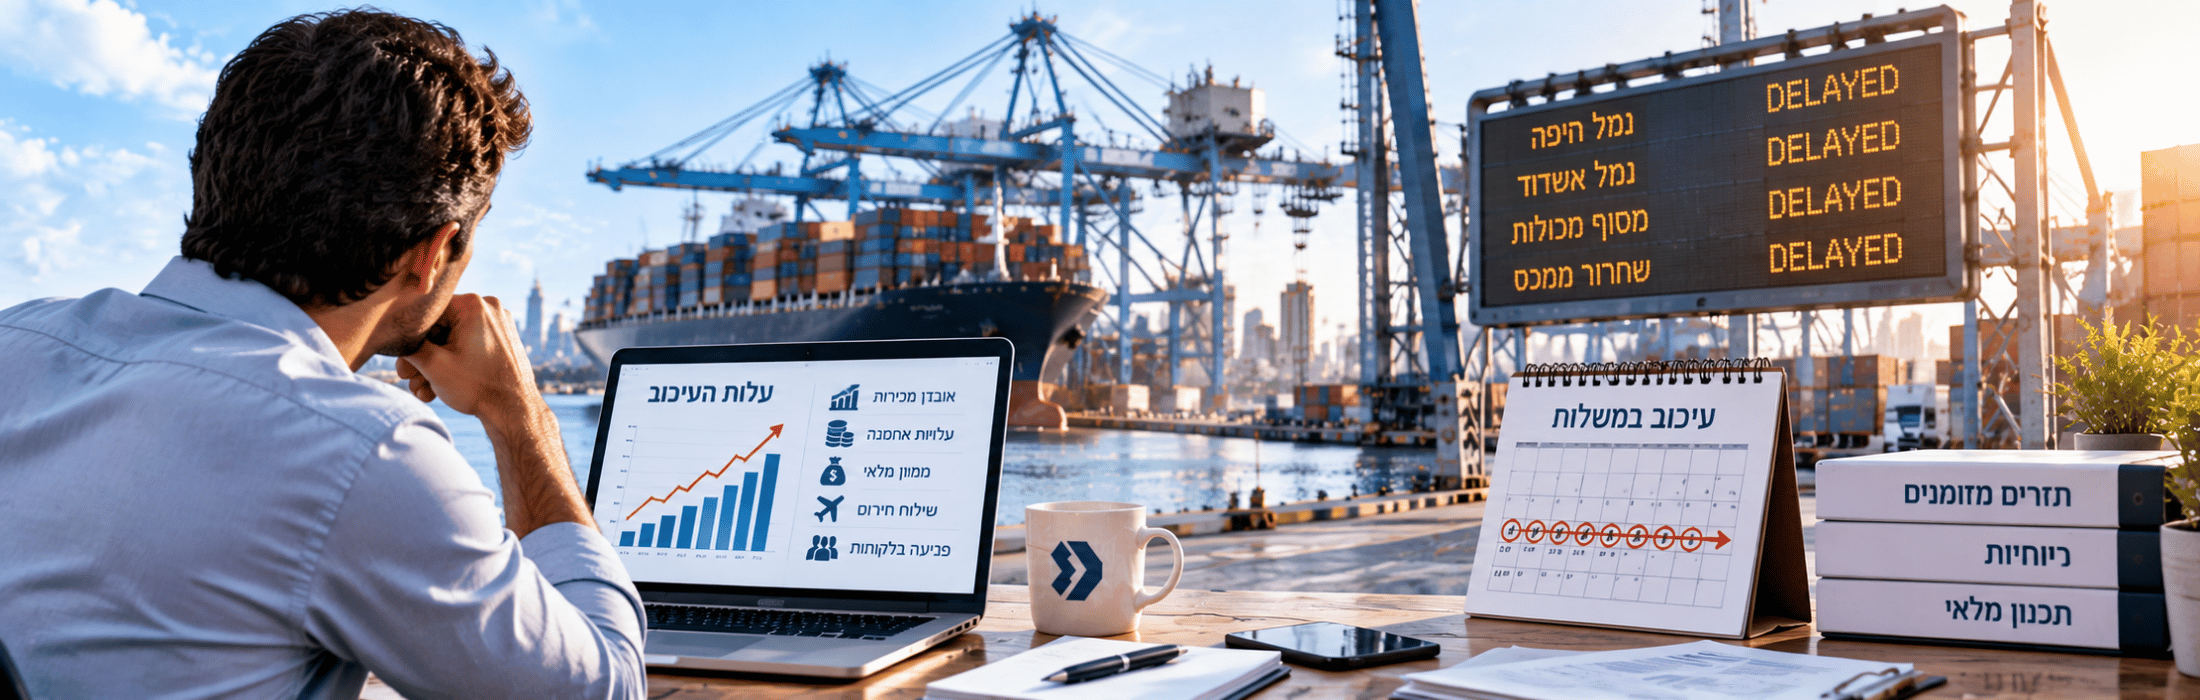
בדרך עשויים להתווסף הובלה בינלאומית, ביטוח, מכס, מס קנייה כאשר הוא חל, מע"מ ביבוא, הוצאות נמל ומסוף, עמילות מכס, הובלה מקומית ועלויות נוספות.
לכן יבואן שרוצה להבין את הכדאיות הכלכלית של העסקה צריך לחשב עלות כוללת לאחר יבוא (Landed Cost) i העלות הכוללת של המוצר לאחר שילוב מחיר הרכישה, שילוח, מסים רלוונטיים והוצאות נוספות עד לנקודה שהעסק הגדיר. ולא להסתפק במחיר שמופיע בהצעת הספק.
מפת העלות של יבוא לישראל
מהם מסי יבוא?
המונח מסי יבוא (Import Duties and Taxes) i מכלול המסים שעשויים לחול בעת יבוא טובין לישראל בהתאם לסוג הטובין ולהוראות הדין. אינו מתייחס בהכרח למס אחד.
בהתאם לסוג הטובין ולנסיבות היבוא עשויים להיות רלוונטיים מספר רכיבי מס. אחד מהם הוא מכס (Customs Duty) i מס שעשוי לחול על טובין מיובאים בהתאם לסיווג, למקור הטובין ולהוראות תעריף המכס. .
רכיב נוסף שעשוי לחול על קטגוריות מסוימות הוא מס קנייה (Purchase Tax) i מס נוסף שעשוי לחול על סוגים מסוימים של טובין בהתאם לסיווג ולהוראות הדין. .
בנוסף קיים מע"מ ביבוא (Import VAT) i מס ערך מוסף הנגבה במסגרת היבוא. אופן הטיפול בו מבחינת העסק תלוי בהוראות הדין ובנסיבות. , שהוא רכיב חשוב גם מבחינת תכנון תזרים המזומנים.
לא כל מוצר משלם אותו מס
| רכיב | מה משפיע עליו? | המשמעות ליבואן |
|---|---|---|
| מכס | סיווג, מקור הטובין והוראות התעריף | עשוי להפוך לחלק ישיר מעלות המוצר |
| מס קנייה | סוג הטובין, סיווג והוראות הדין | עשוי לשנות משמעותית את עלות היבוא |
| מע"מ ביבוא | בסיס המס והוראות הדין | משפיע בין היתר על צורכי התזרים |
| היטלים | סוג הטובין והוראות רלוונטיות | עשויים ליצור שכבת עלות נוספת |
הכול מתחיל בסיווג הטובין
לפני שמחשבים מכס צריך להבין כיצד המוצר מסווג. התהליך נקרא סיווג טובין (Tariff Classification) i קביעת פרט המכס המתאים למוצר לפי מאפייניו וכללי הסיווג הרלוונטיים. .
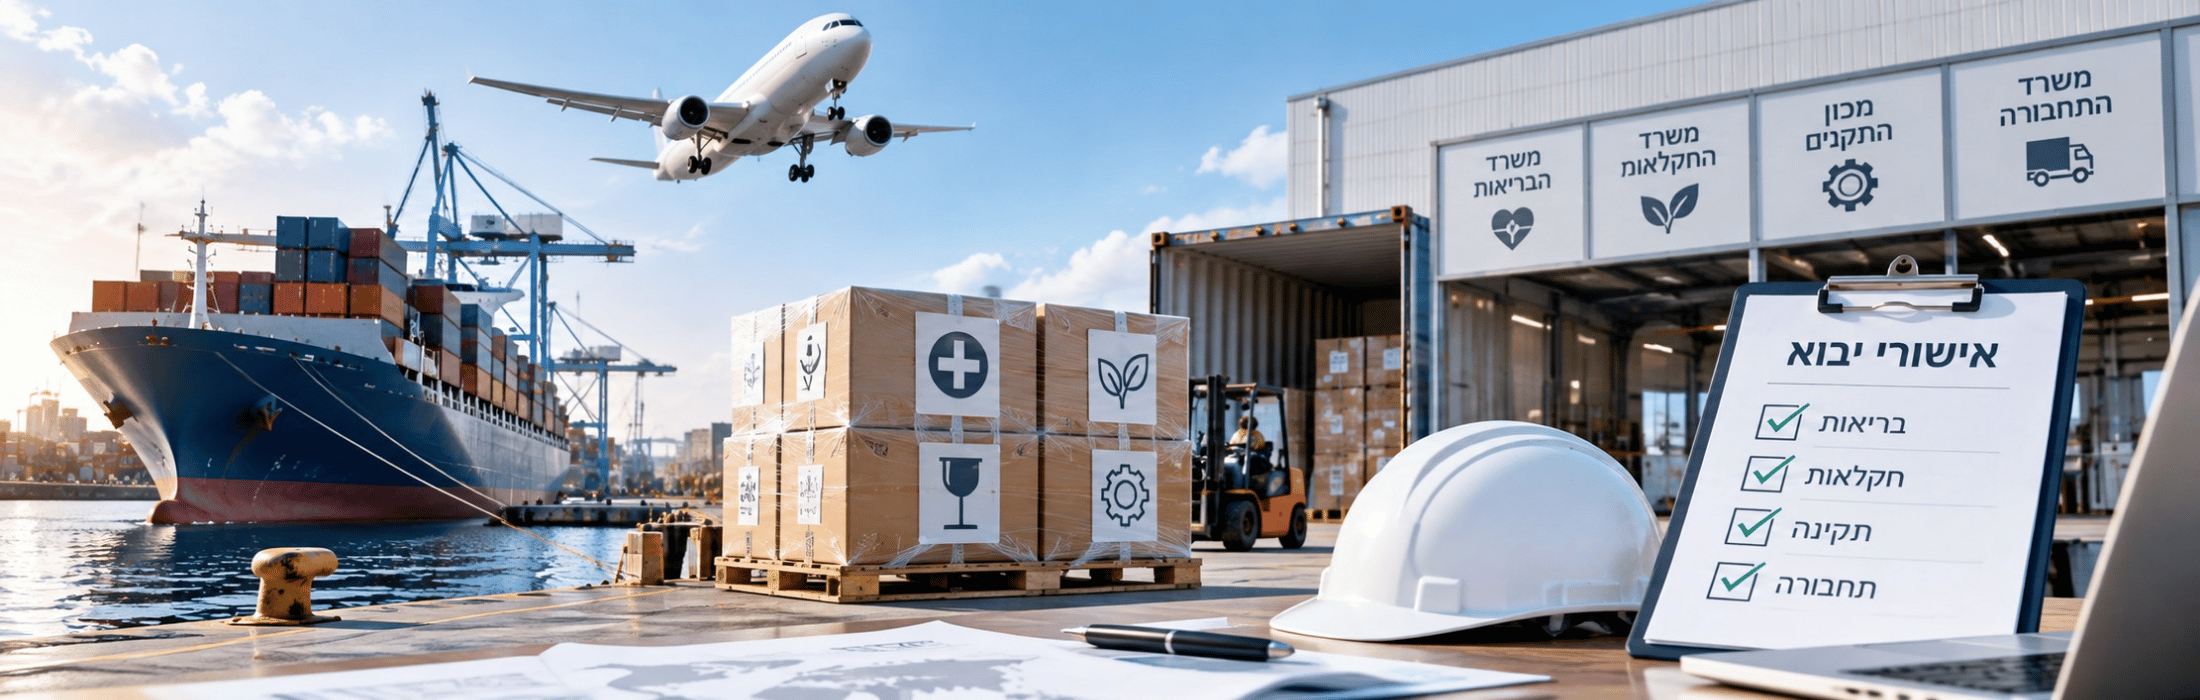
הסיווג אינו רק מספר טכני. הוא עשוי להשפיע על שיעורי המס, דרישות רגולטוריות, רישיונות, אישורים ותנאים נוספים הנוגעים ליבוא.
בסחר הבינלאומי נעשה שימוש ב־ קוד HS (HS Code) i קוד המבוסס על השיטה הבינלאומית המתואמת לסיווג טובין בסחר בינלאומי. .
עם זאת, אין להסתפק בקוד שמסר הספק באופן אוטומטי. יש לבחון את המוצר ואת הסיווג הרלוונטי לישראל.
מאפיינים כמו חומר, הרכב, שימוש, מבנה ואופן פעולה יכולים להיות משמעותיים בתהליך הסיווג.
מהו ערך לצורכי מכס?
אחד המושגים המרכזיים בתכנון יבוא הוא ערך לצורכי מכס (Customs Value) i הערך שנקבע לטובין בהתאם לכללי הערכת המכס ומשמש בסיס לחישובי מס רלוונטיים. .
זהו הערך שנקבע לטובין בהתאם לכללים הרלוונטיים ומשמש בסיס לחישובים במסגרת הליך היבוא.
התהליך שבו נבחן ונקבע הערך מכונה הערכת טובין (Customs Valuation) i התהליך שבאמצעותו נקבע ערכם של הטובין המיובאים לצורכי מכס. .
במקרים רבים נקודת המוצא קשורה למחיר העסקה ששולם או שיש לשלמו עבור הטובין, בכפוף לתנאים ולהתאמות שנקבעו בדין.
לכן לא תמיד נכון לקחת את השורה הסופית בחשבונית הספק, להכפיל אותה בשיעור המס ולהניח שזהו החישוב המלא.
אילו רכיבים עשויים להיות רלוונטיים לערך?
| רכיב | מה בודקים? | למה זה חשוב? |
|---|---|---|
| מחיר הטובין | המחיר ששולם או שיש לשלמו | נקודת מוצא מרכזית לבחינת הערך |
| הובלה | מי שילם ומה נכלל בתנאי העסקה | עשויה להיות רלוונטית לבסיס החישוב |
| ביטוח | האם נכלל במחיר או שולם בנפרד | חשוב להבנת מבנה העסקה |
| עמלות | מהי מהות העמלה ולמי שולמה | הטיפול עשוי להשתנות לפי סוג התשלום |
| אריזה | כיצד תומחרה ומה כלול במחיר | עשויה להיות רלוונטית להערכת הטובין |
| תמלוגים | האם קיימים ומה הקשר שלהם לעסקה | עשויים להיות רלוונטיים בנסיבות מסוימות |
איך בנוי תהליך החישוב?
מכס: למה הסיווג ומקור הטובין משנים את התמונה?
לאחר קביעת הסיווג ניתן לבחון את שיעור המכס החל על הטובין בהתאם לתעריף ולהוראות הרלוונטיות.
אולם שיעור המכס הכללי אינו תמיד סוף הבדיקה. במקרים המתאימים עשויה להיות משמעות גם ל־ מקור הטובין (Origin of Goods) i המקור שנקבע לטובין לפי כללי המקור הרלוונטיים, ולא בהכרח המדינה שממנה נשלח המטען. .
כאשר ישראל צד להסכם סחר רלוונטי, עמידה ב־ כללי מקור (Rules of Origin) i כללים הקובעים באילו תנאים טובין נחשבים שמקורם במדינה מסוימת לצורכי הסכם סחר והעדפות מכס. עשויה להיות משמעותית לצורך בחינת הזכאות להעדפת מכס.
במקרים כאלה עשויים להידרש מסמכים מתאימים, ובהם לפי העניין תעודת מקור (Certificate of Origin) i מסמך המשמש במקרים המתאימים להוכחת מקור הטובין בהתאם להסדר או להסכם הרלוונטי. או מסמך מקור אחר לפי ההסדר החל.
הסכם סחר חופשי יכול לשנות את עלות היבוא
ישראל מקיימת הסדרי סחר עם מדינות וגושי סחר שונים. במקרים המתאימים, הסכם סחר חופשי (Free Trade Agreement – FTA) i הסכם בין מדינות או גושי סחר שעשוי לאפשר העדפות מכס בכפוף לעמידה בכללי המקור וביתר תנאי ההסכם. עשוי להשפיע על שיעור המכס החל.
עם זאת, עצם העובדה שהמשלוח יצא ממדינה מסוימת אינה בהכרח מוכיחה שהטובין הם ממקור אותה מדינה לצורך הסכם הסחר.
יש להבחין בין מדינת המשלוח, מדינת הייצור ומקור הטובין לפי הכללים הרלוונטיים.
מבחינה כלכלית, זהו נתון שכדאי לבדוק כבר בעת בחירת הספק. שני ספקים שמציעים מחיר דומה עשויים להוביל לעלות יבוא שונה כאשר מקור הטובין והטיפול המכסי שונים.
מס קנייה: שכבת מס נוספת בחלק מהמוצרים
חלק מהטובין עשויים להיות כפופים ל־ מס קנייה (Purchase Tax) i מס שעשוי לחול על קטגוריות מסוימות של טובין בהתאם לסיווג ולהוראות הדין. .
החבות אינה אחידה לכל מוצר, ולכן שוב חוזרים לנקודת המוצא: הסיווג הנכון של הטובין.
יבואן שמחשב את הרווחיות בלי לבדוק מראש האם מס קנייה חל על המוצר עלול לגלות פער משמעותי בין התחזית לבין העלות בפועל.
כאשר מדובר במוצר חדש, בדיקת המס צריכה להתרחש לפני אישור הזמנת הרכש ולא כאשר המטען כבר הגיע לישראל.
מע"מ ביבוא: גם תזרים הוא חלק מעלות היבוא
מע"מ ביבוא (Import VAT) i מס ערך מוסף הנגבה במסגרת יבוא טובין. הטיפול בו מבחינת העסק תלוי במעמדו ובהוראות הדין. הוא רכיב חשוב בתכנון הפיננסי של היבוא.
גם כאשר עסק רשאי בהתאם לדין לנכות מס תשומות, עשוי להתקיים פער זמנים בין מועד תשלום המע"מ ביבוא לבין מועד הקיזוז במסגרת הדיווחים.
במשלוח בודד ההשפעה עשויה להיות מוגבלת. כאשר מספר מכולות או משלוחים גדולים מגיעים בפרק זמן קצר, סכומי המס עשויים ליצור צורך משמעותי במזומן.
לכן מנהל הכספים צריך להכיר את תחזית היבוא, את ערכי המשלוחים ואת התשלומים הצפויים סביב מועדי השחרור.
דוגמה: למה מוצר ב־100,000 ש"ח לא בהכרח עולה 100,000 ש"ח?
נקודת המוצא
מחיר הטובין: 100,000 ש"ח
הובלה וביטוח: 12,000 ש"ח
סכום ביניים לצורך המחשה: 112,000 ש"ח
כבר בשלב זה העלות הכלכלית גבוהה ממחיר הספק, וזאת עוד לפני בחינת מסים והוצאות מקומיות.
מה עוד עשוי להיכנס לתמונה?
מכס, אם חל.
מס קנייה, אם חל.
מע"מ ביבוא.
הוצאות נמל ומסוף.
עמילות מכס.
הובלה מקומית.
עלות כוללת לאחר יבוא: המספר שהרכש והמכירות צריכים להכיר
עלות כוללת לאחר יבוא (Landed Cost) i העלות הכוללת של המוצר עד לנקודה שהעסק הגדיר, לאחר שילוב מחיר הרכישה, שילוח, מסים רלוונטיים והוצאות נוספות. מאפשרת לקבל תמונה כלכלית רחבה יותר ממחיר הרכישה לבדו.
החישוב עשוי לכלול את מחיר הטובין, הובלה בינלאומית, ביטוח, מסים שאינם ניתנים להשבה, עלויות נמל ומסוף, עמילות והובלה מקומית.
מבחינת התמחור, זהו נתון קריטי. אם מחלקת המכירות מתמחרת לפי מחיר הספק במקום לפי העלות הכוללת, שיעור הרווח שהיא רואה עלול להיות גבוה מהרווח בפועל.
בעסק שמייבא מגוון רחב של מוצרים, כדאי לבחון את העלות ברמת SKU או משפחת מוצרים ולא להסתפק בעלות כוללת של המשלוח.
מחיר ספק מול העלות הכוללת
| רכיב | מחיר הספק | עלות כוללת לאחר יבוא |
|---|---|---|
| מחיר המוצר | כן | כן |
| הובלה בינלאומית | תלוי בתנאי העסקה | כן |
| ביטוח | תלוי בתנאי העסקה | כן |
| מכס שאינו בר־השבה | לא | כן |
| הוצאות נמל ומסוף | לא | כן |
| עמילות | לא | כן |
| הובלה מקומית | לא | כן |
תנאי המכר משפיעים על מה שכלול במחיר
כאשר משווים הצעות מספקים בחו"ל חשוב להבין גם את תנאי המכר הבינלאומיים (Incoterms) i כללי ICC המגדירים חלוקת אחריות, עלויות וסיכונים מסוימים בין המוכר לקונה בעסקת מכר בינלאומית. .
מחיר בתנאי EXW אינו ניתן להשוואה ישירה למחיר בתנאי CIF מבלי להבין אילו עלויות כלולות בכל הצעה.
תנאי המכר משפיעים על חלוקת עלויות ואחריות בין הצדדים, אך אינם מחליפים את הצורך לבדוק את הטיפול המכסי והמיסויי בישראל.
המסמכים שמאחורי החישוב
אחד המסמכים המרכזיים בתיק היבוא הוא חשבונית מסחרית (Commercial Invoice) i מסמך מסחרי הכולל בין היתר את פרטי הצדדים, תיאור הטובין, הכמויות והמחיר בעסקה. .
לצדה מופיעה בדרך כלל רשימת אריזה (Packing List) i מסמך המפרט את תכולת המשלוח, האריזות, הכמויות, המשקלים ונתונים לוגיסטיים נוספים. .
בשילוח ימי אחד ממסמכי ההובלה המרכזיים הוא שטר מטען (Bill of Lading – B/L) i מסמך הובלה מרכזי בשילוח ימי הכולל מידע על המטען, הצדדים וההובלה. .
כאשר הנתונים במסמכים אינם תואמים זה לזה, הדבר עלול ליצור צורך בבירור נוסף במסגרת תהליך היבוא.
7 בדיקות לפני הזמנת מוצר חדש
מסי יבוא הם גם החלטת תמחור
מחלקת המכס או הלוגיסטיקה אינה היחידה שצריכה להבין את עלות היבוא. הנתון משפיע ישירות גם על מחלקת המכירות.
אם מוצר נרכש ב־100 ש"ח אך העלות הכוללת שלו לאחר היבוא היא 115 ש"ח, תמחור המבוסס על מחיר הרכש בלבד יוצר תמונה שגויה של הרווח הגולמי.
כאשר הפער מוכפל באלפי יחידות, טעות קטנה בהערכת העלות יכולה להפוך לשחיקה משמעותית ברווחיות.
לכן מומלץ שמערכת התמחור תשתמש בעלות מעודכנת הכוללת את מרכיבי היבוא הרלוונטיים ולא רק את מחיר החשבונית.
עלות המס משפיעה גם על תזרים המזומנים
עסקה יכולה להיות רווחית ועדיין ליצור לחץ תזרימי. היבואן מממן את הסחורה, השילוח וחלק מהעלויות לפני שהמוצר נמכר ולפני שהלקוחות משלמים.
כאשר מספר משלוחים מגיעים בפרק זמן קצר, התשלומים הנדרשים סביב השחרור יכולים להתרכז באותו שבוע.
לכן תחזית יבוא צריכה להיות מחוברת לתחזית תזרים. מחלקת הכספים צריכה לדעת אילו משלוחים צפויים להגיע, מה ערכם ומהו סדר הגודל של התשלומים הצפויים.
מה קורה בשלב השחרור?
כאשר המטען מגיע לישראל מתחיל או מושלם, בהתאם לתהליך, הליך שחרור ממכס (Customs Clearance) i התהליך שבמסגרתו מטופלים ההיבטים הנדרשים מול המכס לצורך שחרור הטובין המיובאים. .
אחד הגורמים המקצועיים שעשויים להיות מעורבים בתהליך הוא עמיל מכס (Customs Broker) i בעל מקצוע הפועל בתחום עמילות המכס ומטפל בהליכי מכס בהתאם להסמכות ולהוראות החלות. .
אולם עבודה נכונה אינה מתחילה ביום שבו המטען מגיע. ככל שהסיווג, המסמכים, מקור הטובין והדרישות נבדקו מוקדם יותר, כך ניתן לצמצם הפתעות בשלב השחרור.
שאלות נפוצות
1. מהם מסי יבוא בישראל?
בהתאם לסוג הטובין ולנסיבות, עשויים להיות רלוונטיים מכס, מס קנייה, מע"מ וכן חיובים נוספים בהתאם להוראות החלות.
2. האם כל מוצר שמיובא לישראל חייב במכס?
לא. שיעור המכס תלוי בין היתר בסיווג הטובין, בתעריף, במקור הטובין ובהוראות הרלוונטיות.
3. מהו ערך לצורכי מכס?
זהו הערך שנקבע בהתאם לכללי הערכת הטובין ומשמש בסיס לחישובים רלוונטיים במסגרת היבוא.
4. האם מחיר החשבונית הוא תמיד הערך לצורכי מכס?
לא בהכרח. מחיר העסקה עשוי להיות נקודת מוצא, אך יש לבחון את כללי הערכת הטובין ואת נסיבות העסקה.
5. האם עלויות הובלה וביטוח משפיעות על החישוב?
הן עשויות להיות רלוונטיות בהתאם לכללי הערכת הטובין, לתנאי העסקה ולנסיבות היבוא.
6. מהו מס קנייה?
מס קנייה הוא מס שעשוי לחול על סוגים מסוימים של טובין בהתאם לסיווג ולהוראות החלות.
7. האם מע"מ ביבוא הוא תמיד עלות סופית לעסק?
לא בהכרח. הטיפול במע"מ תלוי במעמד העסק ובהוראות הדין. גם כאשר קיימת אפשרות לניכוי, התשלום עשוי להשפיע על התזרים.
8. כיצד הסכם סחר יכול להשפיע על המכס?
במקרים המתאימים, עמידה בכללי המקור ובדרישות ההסכם עשויה לאפשר העדפת מכס בהתאם להסכם הרלוונטי.
9. מהו Landed Cost?
זהו חישוב של העלות הכוללת של המוצר עד לנקודה שהעסק הגדיר, לרבות מחיר הרכישה ועלויות יבוא רלוונטיות.
10. מתי כדאי לבדוק את מסי היבוא?
רצוי לבצע את הבדיקה לפני התחייבות לרכש של מוצר חדש, כדי להבין את העלות ואת הכדאיות הכלכלית לפני שהמטען יוצא לדרך.
מקורות מקצועיים
רשות המסים בישראל – מכס: מידע רשמי בנושאי תעריף מכס, סיווג טובין, הערכת טובין, מסי יבוא ותהליכי מכס.
משרד הכלכלה והתעשייה: מידע ממשלתי בנושאי יבוא, רגולציה, הסכמי סחר ודרישות החלות על טובין.
ארגון המכס העולמי (World Customs Organization – WCO): הארגון הבינלאומי המרכזי בתחום המכס ושיטת הסיווג המתואמת.
ארגון הסחר העולמי (World Trade Organization – WTO): מידע והסכמים בינלאומיים בתחום הסחר והערכת טובין לצורכי מכס.
לשכת המסחר הבינלאומית (International Chamber of Commerce – ICC): הגוף המפרסם את כללי Incoterms.
סיכום: המחיר החשוב הוא לא מחיר הספק אלא העלות האמיתית
מסי יבוא אינם פרט טכני שמטפלים בו רק כאשר המטען מגיע לנמל. הם חלק מהחלטת הרכש ומהמודל הכלכלי של המוצר.
סיווג הטובין, מקורם, הערך לצורכי מכס, מכס, מס קנייה, מע"מ ועלויות שרשרת האספקה יכולים להשפיע על המחיר שבו המוצר מגיע בפועל לעסק.
פער קטן בחישוב העלות ליחידה יכול להפוך לפער משמעותי כאשר מדובר במאות או באלפי יחידות.
לכן לפני שמאשרים עסקת יבוא חדשה, השאלה אינה רק "כמה הספק מבקש?" אלא "כמה המוצר באמת יעלה לנו כשהוא יהיה זמין בישראל?"
מילות מפתח: מסי יבוא, מכס בישראל, ערך לצורכי מכס, מע"מ ביבוא, סיווג טובין, מס קנייה, עלות יבוא, עמילות מכס