החזרה לתעלת סואץ: מה משתנה בשילוח הימי עבור היבואנים בישראל?
החזרה לתעלת סואץ: מה זה אומר ליבואן הישראלי?
1. נקודת המפנה בספנות העולמית: המעבר מכף התקווה הטובה חזרה לתעלת סואץ
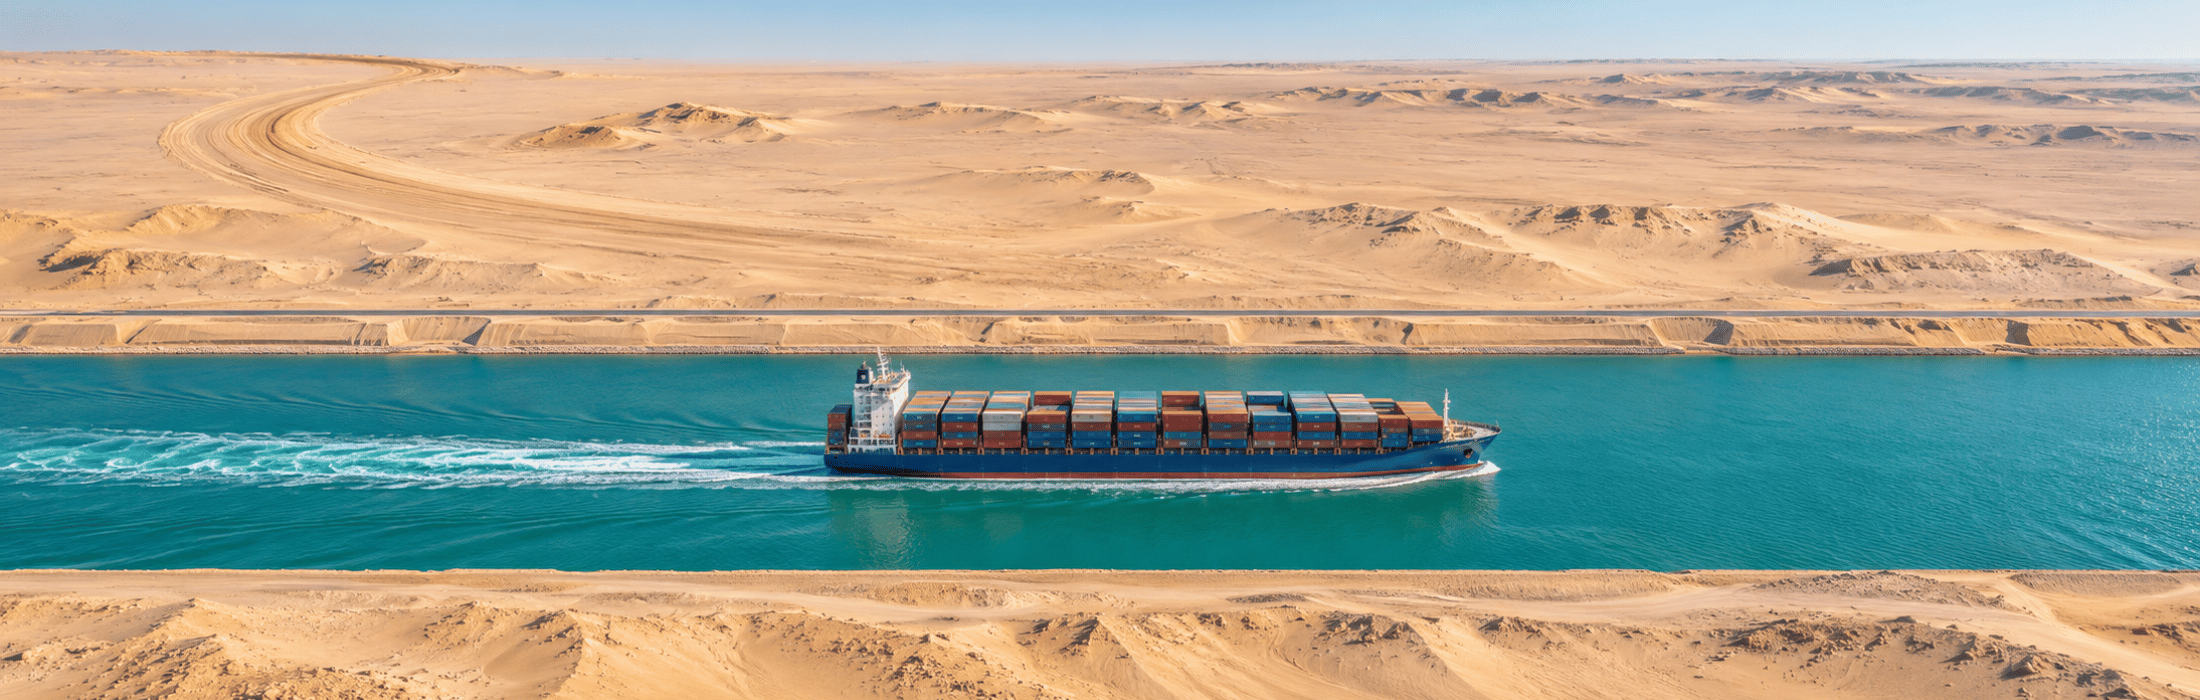
מאז שלהי 2023, שרשרת האספקה בין אסיה לים התיכון ולאירופה פעלה במציאות חירום תפעולית. האיומים הביטחוניים בים סוף ובמצרי באב אל-מנדב אילצו את מרבית חברות הספנות העולמיות לנטוש את המסלול הקצר והטבעי דרך תעלת סואץ, ולהסיט מאות אוניות מכולה ענקיות להקפת יבשת אפריקה דרך כף התקווה הטובה. המעקף הארוך הוסיף כ-3,500 עד 4,500 מייל ימי לכל הפלגה, האריך את זמני השייט ב-10 עד 16 ימים, ושאב מהשוק העולמי כ-10% עד 12% מכלל כושר הנשיאה הגלובלי של צי אוניות המכולה.
אלא שכעת התמונה משתנה בקצב מואץ. המהלך של ענקיות הספנות מארסק והאפג-לויד – השותפות בברית התפעולית Gemini Cooperation – להחזיר שלושה קווים מרכזיים נוספים לפעילות סדירה דרך ים סוף ותעלת סואץ, מהווה איתות ברור לכל הענף: עידן המעקפים סביב אפריקה מתקרב לסיומו. על פי ניתוחי השוק העדכניים של חברת המחקר והייעוץ הימי Linerlytica, אם המגמה הנוכחית תימשך ללא הסלמה ביטחונית מחודשת, ענף הספנות העולמי צפוי להשלים חזרה מלאה לנתיב תעלת סואץ עד הרבעון הראשון של 2027 (Q1 2027).
המשמעות של המעבר הזה אינה רק גיאוגרפית או לוגיסטית – היא בראש ובראשונה כלכלית ומבנית. כאשר אוניות חוזרות לנתיב סואץ, כל אונייה משלימה סבב הפלגה (Round Voyage) מהר יותר בשבועיים עד שלושה שבועות. המשמעות המיידית היא "הזרמה" פתאומית של קיבולת (Capacity) אדירה חזרה לשוק, דווקא בתקופה שבה מספנות בעולם מוסרות לשוק אוניות חדשות בהיקפי שיא. עבור היבואן הישראלי, שמייבא למעלה מ-44% מהסחורות שלו מאסיה וכ-24% מסין לבדה, מדובר בשינוי כללי המשחק המשמעותי ביותר של השנים האחרונות.
2. מהלך Gemini של מארסק והאפג-לויד: למה דווקא עכשיו ואיך זה משפיע על הים התיכון?
ברית Gemini Cooperation, שהוקמה על ידי מארסק הדנית והאפג-לויד הגרמנית, נבנתה מלכתחילה סביב מודל תפעולי של "רכזת וחישורים" (Hub-and-Spoke) שמטרתו להגיע לדיוק של מעל 90% בלוחות הזמנים (Schedule Reliability). במודל זה, אוניות-אם ענקיות פוקדות נמלי מרכז (Hubs) אסטרטגיים, ומשם אוניות הזנה (Shuttles / Feeders) מהירות מפזרות את המכולות לנמלי היעד האזוריים – כולל נמלי מזרח הים התיכון וישראל.
במשך תקופה ארוכה, ההפלגה סביב כף התקווה הטובה הקשתה על המודל של Gemini לממש את מלוא היתרון התחרותי שלו בקווי אסיה–הים התיכון. ההחלטה להחזיר כעת שלושה קווים נוספים של הברית לנתיב ים סוף ותעלת סואץ משיגה עבור מארסק והאפג-לויד שלוש מטרות אסטרטגיות:
- קיצור דרמטי של זמני ההובלה (Transit Time): קיצור של כמעט שבועיים בזמן השייט מנמלי סין, קוריאה ודרום-מזרח אסיה אל נמלי השטעון במזרח הים התיכון (כגון פורט סעיד במצרים) ומשם לישראל.
- חיסכון אדיר בהוצאות דלק (Bunker): הפלגה דרך תעלת סואץ חוסכת אלפי טונות של דלק ימי לכל סבב הפלגה, גם לאחר קיזוז אגרות המעבר הגבוהות של רשות תעלת סואץ (SCA) ופרמיות הביטוח המוגדלות בים סוף.
- שיפור בדיוק לוחות הזמנים: הימנעות מתנאי הים הסוערים של דרום אפריקה ומעומסים בנמלי תדלוק בדרך מקטינה משמעותית את הסיכון לאיחורים ולדילוג על נמלים (Blank Sailings).
ברגע שמארסק והאפג-לויד מחזירות נפח משמעותי כזה דרך סואץ, נוצר אפקט דומינו מיידי על יתר השוק: חברות ספנות מתחרות – ובראשן CMA CGM (שכבר הפעילה חלק מקוויה דרך סואץ בליווי ימי), COSCO ו-MSC – אינן יכולות להרשות לעצמן להישאר עם זמני הפלגה ארוכים בשבועיים מול לקוחות מרכזיים, והן נאלצות להאיץ את תוכניות החזרה שלהן עצמן לקראת תחילת 2027.
3. הזווית הישראלית הייחודית: הדילמה של צים (ZIM) והפתרון דרך השותפות עם MSC
עבור היבואן הישראלי, החזרה לתעלת סואץ אינה סימטריית לחלוטין. בעוד שחברות ספנות אירופיות ואסיאתיות יכולות לקבל החלטה מסחרית וביטחונית לחזור לים סוף ברגע שהסיכון הימי יורד מתחת לרף מסוים, צים (ZIM) ניצבת במציאות גיאופוליטית שונה לחלוטין. כחברת ספנות בבעלות ישראלית (המזוהה באופן מובהק עם מדינת ישראל), צים היא חברת הספנות היחידה שעדיין נמנעת ממעבר בים סוף ובתעלת סואץ, וממשיכה להפליג בקווים שלה מאסיה לים התיכון בנתיב הארוך סביב כף התקווה הטובה.
לכאורה, מצב זה היה אמור להציב את צים בנחיתות תחרותית קשה מול כל מתחרותיה בדרך לישראל: זמן הפלגה ארוך ב-14 ימים, עלויות דלק גבוהות יותר וצורך להפעיל יותר אוניות על אותו קו. אלא שבפועל, התמונה התפעולית מתוחכמת הרבה יותר בזכות הסכמי שיתוף הפעולה של צים עם ענקית הספנות השוויצרית-איטלקית MSC (חברת הספנות הגדולה בעולם).
במסגרת הסכמי שיתוף קיבולת והחלפת מקומות (Vessel Sharing Agreements / Slot Exchange) בין צים ל-MSC בקווים הרלוונטיים, יבואן שעובד מול צים אינו "תקוע" בהכרח על אונייה שמקיפה את אפריקה:
- ניתוב מטענים על גבי אוניות MSC דרך סואץ: באמצעות הקצאות מקום (Slots) שאותן רוכשת או מחליפה צים על אוניות המופעלות על ידי MSC שאינן נושאות זיהוי ישראלי, מטענים של לקוחות צים יכולים לעבור דרך ים סוף ותעלת סואץ ולהגיע לים התיכון ולישראל בזמנים המקוצרים.
- פיצול סיכונים וגמישות תפעולית: צים ממשיכה להפעיל בעצמה אוניות בנתיב כף התקווה הטובה (שמספקות רציפות שירות מובטחת שאינה תלויה ברגישויות בים סוף או במעבר בנמלים ערביים), ובמקביל מציעה ללקוחות פתרונות מהירים דרך השותפות הבינלאומית.
- חשיבות השקיפות בעת סגירת ה-Booking: עבור היבואן הישראלי, המשמעות המעשית קריטית: בעת הזמנת הובלה דרך צים או דרך משלח בינלאומי, חובה לשאול במפורש על איזו אונייה פיזית (Mother Vessel) ובאיזה נתיב (סואץ או כף התקווה הטובה) המכולה תפליג. הפער בזמן האספקה בין שתי האפשרויות עומד על כשבועיים שלמים.
4. השפעה על זמני מעבר (Transit Time): השוואה מספרית בין הנתיבים
החזרה לנתיב תעלת סואץ משנה את לוחות הזמנים של כל שרשרת האספקה – החל ממועד הוצאת הזמנת הרכש (PO) למפעל בסין, דרך ניהול מלאי הביטחון במחסנים בישראל ועד תזמון השקות מוצרים ועונות מכירה. כדי להבין את סדר הגודל של השינוי, להלן השוואה מפורטת בין הנתיב העוקף דרך כף התקווה הטובה לבין הנתיב הישיר דרך תעלת סואץ:
| פרמטר תפעולי / כלכלי | נתיב כף התקווה הטובה (המצב בתקופת המשבר) |
נתיב ים סוף ותעלת סואץ (החזרה לשגרה 2026–2027) |
המשמעות המעשית ליבואן הישראלי |
|---|---|---|---|
| מרחק הפלגה (מזרח סין – ישראל) | כ-12,500–14,000 מייל ימי (הקפת אפריקה + כניסה מגיברלטר) | כ-7,800–8,200 מייל ימי (באב אל-מנדב – ים סוף – סואץ) | קיצור של כ-35%–40% במרחק הימי וצמצום חשיפה לתקלות טכניות ותנאי ים קשים. |
| זמן הפלגה נטו (Port-to-Port) | 32 עד 44 ימים (תלוי בנמלי שטעון במערב הים התיכון) | 18 עד 24 ימים (הפלגה ישירה או שטעון קצר במזרח הים התיכון) | חיסכון של 12 עד 18 ימים בזמן השייט; קיצור מחזור ההון החוזר (Cash-to-Cash). |
| נמלי שטעון (Transshipment) | נמלים עמוסים במערב הים התיכון (אלחסיראס, ולנסיה, טנג'יר, ג'ויה טאורו) | נמלים קרובים במזרח הים התיכון (פורט סעיד, פיראוס, לימסול) או פריקה ישירה | ירידה חדה בסיכון לעיכובים בשטעון ("צוואר הבקבוק של מערב הים התיכון" משתחרר). |
| עלות הובלה ממוצעת (40HC) | $3,800 – $5,200 (כולל היטלי מעקף, דלק וצפיפות) | מגמת ירידה לכיוון $2,000 – $3,000 עם התייצבות הקיבולת ב-2027 | הוזלה משמעותית בעלות היבוא ליחידה והגדלת הרווחיות הגולמית. |
| אמינות לוחות זמנים (Schedule Reliability) | נמוכה–בינונית (50%–62%), שכיחות גבוהה של דילוג נמלים | גבוהה יותר (75%–88%), במיוחד בקווי Gemini ובריתות מסודרות | יכולת להקטין את מלאי הביטחון (Safety Stock) במחסן בישראל ולחסוך עלויות אחסנה. |
השפעת השחרור של נמלי מערב הים התיכון
אחת התופעות הפחות מדוברות של משבר ים סוף הייתה קריסת זמני ההמתנה בנמלי השטעון של מערב הים התיכון (כגון טנג'יר במרוקו, אלחסיראס וולנסיה בספרד). כאשר אוניות נכנסו לים התיכון דרך מצר גיברלטר במקום דרך תעלת סואץ, כל תנועת המכולות המיועדת לישראל, יוון, טורקיה ומצרים נאלצה לעבור פריקה וטעינה מחדש בנמלים אלו. נמלי מערב הים התיכון לא היו בנויים לקלוט נפח כזה, ומכולות לישראל המתינו לעיתים 10 עד 20 ימים על הרציף בספרד או במרוקו לאוניית Feeder.
החזרה של מארסק, האפג-לויד וחברות הספנות האחרות לתעלת סואץ פותרת את הפקק הזה מהשורש: האוניות נכנסות ישירות למזרח הים התיכון, והמכולות לישראל מגיעות לנמלי חיפה, המפרץ, אשדוד והדרום תוך ימים ספורים מרגע היציאה מתעלת סואץ.
עקבו בזמן אמת אחר השינוי בזמני ההפלגה לישראל
במדד העיכובים של UnitedXP תוכלו לראות את זמני האספקה בפועל מנמלי המזרח הרחוק, אירופה וארה"ב לנמלי ישראל, ולהשוות בין חברות הספנות השונות לפני סגירת המשלוח.
לצפייה במדד העיכובים ומחשבוני היבוא של UnitedXP5. מה יקרה לתעריפי ההובלה הימית ב-2027? ניתוח היצע וביקוש
השאלה המרכזית שמעסיקה כל סמנכ"ל כספים ומנהל רכש היא לאן ילכו מחירי ההובלה הימית בחודשים הקרובים וברבעון הראשון של 2027. כדי לענות על כך, יש להסתכל על שני כוחות מנוגדים שפועלים במקביל בשוק הספנות:
- הכוח המוריד מחירים (שחרור עודף קיבולת אדיר): במשך שנתיים, המעקף סביב אפריקה שימש כ"שסתום ביטחון" עבור חברות הספנות – הוא ספג את כל האוניות החדשות שנמסרו מהמספנות ומנע קריסת מחירים. ברגע שהצי העולמי יחזור לנתיב סואץ עד Q1 2027 (כפי שצופה Linerlytica), כ-10% עד 12% מכושר ההובלה העולמי יתפנו בבת אחת. בשוק שבו היצע האוניות עולה משמעותית על הביקוש למטענים, חברות הספנות נכנסות למלחמת מחירים על מילוי האוניות.
- הכוח הבולם ירידות חדות (ניהול קיבולת וביטולי הפלגות): חברות הספנות למדו היטב ממשברי העבר כיצד להגן על שורת הרווח שלהן. הן צפויות להגיב לעודף ההיצע באמצעות גריטת אוניות ישנות, האטת מהירות השייט (Slow Steaming) לצמצום צריכת הדלק, והפעלה אגרסיבית של ביטולי הפלגות יזומים (Blank Sailings) כדי למנוע צניחה של התעריפים מתחת לעלות התפעולית.
התחזית הריאלית ליבואנים: אנו צפויים לראות תנודתיות גבוהה בטווח הקצר (כאשר כל חברת ספנות משנה לוחות זמנים ומעדכנת היטלים), ולאחריה מגמת ירידה הדרגתית ומשמעותית בתעריפי השוק (Spot Rates) במהלך המחצית הראשונה של 2027. היטלי החירום שהוצמדו להובלות בתקופת המשבר – כגון היטלי שינוי נתיב (Transit Disruption Surcharge) והיטלי צפיפות בנמלי השטעון – צפויים להתבטל או להצטמצם משמעותית, ובמקומם יופיעו באופן זמני היטלי מעבר תעלת סואץ ופרמיות ביטוח ימי (War Risk Premium) נמוכות בהרבה מעלות המעקף סביב אפריקה.
6. השאלה הגדולה: האם כדאי לחתום עכשיו על חוזה שנתי מול חברות ספנות או משלחים?
אחת הדילמות האסטרטגיות החשובות ביותר עבור יבואנים בתקופה זו היא מדיניות הרכש של שירותי השילוח: האם לנעול עכשיו מחיר קבוע בחוזה שנתי (Fixed Rate Contract), או להמתין ולעבוד במחירי שוק (Spot / Short-Term Rates)?
התשובה החד-משמעית של מומחי שרשרת האספקה היא: אסור לחתום עכשיו על חוזה שנתי קשיח (Rigid Fixed-Rate Contract) ברמות המחיר הנוכחיות ללא מנגנוני התאמה.
יבואן שיחתום כיום על חוזה שנתי במחיר קבוע שמגלם עדיין את עלויות המעקף סביב כף התקווה הטובה, עלול למצוא את עצמו בעוד שלושה או ארבעה חודשים משלם 30% עד 50% מעל מחיר השוק, בזמן שמתחריו נהנים מירידת התעריפים של 2027. יתרה מכך, ברגע שמחירי ה-Spot יורדים מתחת למחיר החוזה, הארגון נאלץ לבחור בין תשלום יתר לבין הפרת התחייבויות נפח (MQC – Minimum Quantity Commitment) מול חברת הספנות.
4 מודלים חכמים לניהול חוזי שילוח בתקופת מעבר
במקום חוזה שנתי מסורתי וקשיח, מומלץ לאמץ אחת מארבע האסטרטגיות הבאות בהתאם לנפח היבוא השנתי של החברה:
- חוזים רבעוניים (Quarterly Contracts – 3 חודשים): מעבר מחוזים שנתיים לחוזים לתקופה של 90 יום בלבד. מודל זה מעניק לך יציבות תפעולית והבטחת מקום (Allocation) על האונייה לטווח הקרוב, אך מאפשר לך לעדכן את המחיר כלפי מטה מדי רבעון ככל שהחזרה לתעלת סואץ מתרחבת.
- מנגנון "רצפה ותקרה" (Collar / Index-Linked Contracts): ליבואנים בעלי נפח של מאות מכולות בשנה, מומלץ לחתום על חוזה הצמוד למדדי שילוח בינלאומיים (כגון SCFI או Drewry WCI) עם תקרת מחיר מקסימלית (Cap) שמגנה מפני קפיצות פתאומיות, ורצפת מחיר שמאפשרת לתעריף לרדת אוטומטית כשהשוק יורד.
- סעיף התאמת נתיב (Suez Re-routing Adjustment Clause): אם חברת הספנות או המשלח מתעקשים על הסכם ארוך טווח, יש להכניס להסכם סעיף מפורש הקובע כי ברגע שהקו עובר מהפלגה דרך כף התקווה הטובה להפלגה דרך תעלת סואץ, תעריף ההובלה יעודכן אוטומטית כלפי מטה בשיעור מוסכם מראש (למשל הפחתה של $800–$1,200 למכולה 40 רגל).
- אסטרטגיית 70/30 (שילוב חוזה קצר ושוק Spot): הבטחת 60%–70% מנפח המכולות הבסיסי באמצעות הסכם רבעוני מול משלח אמין (להבטחת רציפות מלאי), והשארת 30%–40% מהנפח לרכישה במחירי Spot כדי לנצל ירידות מחירים מיידיות בשוק.
7. סיכונים תפעוליים בתקופת המעבר: ממה היבואן חייב להיזהר בחודשים הקרובים?
החזרה לתעלת סואץ היא חדשות מצוינות לטווח הבינוני והארוך, אך חודשי המעבר עצמם (סוף 2026 ותחילת 2027) צפויים להיות מאופיינים בשיבושים נקודתיים ובעומסים בנמלים. הסיבה לכך היא תופעה המכונה בענף הספנות "התנגשות גלי הגעה" (Vessel Bunching).
דמיינו מצב שבו אונייה אחת יצאה מסין לפני שבועיים דרך כף התקווה הטובה (זמן הפלגה של 38 ימים), ואונייה שנייה יצאה מאותו נמל שבועיים אחריה דרך תעלת סואץ (זמן הפלגה של 22 ימים). התוצאה המתמטית: שתי האוניות מגיעות לנמל חיפה או אשדוד באותו שבוע ממש!
תופעת ה-Bunching יוצרת שלושה סיכונים מיידיים שעל היבואן להיערך אליהם מראש:
- 1. עומס פתאומי בנמלי הים ובתזרים המזומנים: כאשר שני משלוחים גדולים שהיו אמורים להגיע בהפרש של שבועיים מגיעים יחד, היבואן נדרש לשלם מכס ומע"מ על שניהם בו-זמנית, ולמצוא שטח אחסון במחסנים הלוגיסטיים בישראל בבת אחת.
- 2. צוואר בקבוק בהובלה היבשתית ובימי חופש (Free Time): הגעה מרוכזת של אוניות מעמיסה על מסופי המכולות בנמלי ישראל ועל חברות ההובלה היבשתית. כדי לא לשלם דמי השהיה (Demurrage), הקפידו לסכם מראש על 10 עד 14 ימי Free Time בנמל היעד.
- 3. שינויים בלוחות הזמנים של נמלי מוצא (Phase-In / Phase-Out): בזמן שחברות הספנות משנות את מסלולי הקווים (כמו שלושת הקווים של Gemini), ייתכנו דילוגים על נמלים מסוימים או שינויים בנמלי השטעון. עקבו אחר סטטוס המכולה ברמת מספר מכולה ושטר מטען (B/L), ולא רק לפי תאריך ההפלגה המקורי.
- 4. בדיקת תוקף אישורי רגולציה ותקינה: קיצור זמן ההפלגה מ-38 ימים ל-20 ימים משאיר לעמיל המכס כמעט מחצית מהזמן לטפל באישורי מכון התקנים, משרד הבריאות או משרד התקשורת בזמן שהסחורה בים. חובה להעביר את מסמכי היבוא (Invoice, Packing List, אישורי מעבדה) למשלח מיד עם יציאת האונייה מנמל המוצא.
8. רשימת פעולות אופרטיבית ליבואן הישראלי לקראת 2027
כדי למצות את מלוא היתרונות של החזרה לתעלת סואץ ולהימנע ממלכודות של תקופת מעבר, מומלץ לבצע בחברה את חמשת הצעדים הבאים כבר בשבוע הקרוב:
- מיפוי כל ההזמנות הפתוחות מול הספקים בחו"ל: בדקו אילו הזמנות רכש (PO) מתוכננות לצאת לדרך בין דצמבר 2026 למרץ 2027, ועדכנו את לוחות הזמנים במערכת ה-ERP בהתאם לקיצור הצפוי של 12–16 ימים בזמן השייט.
- מעבר לעבודה בתנאי מכר FOB / FCA: אם חלק מהספקים שלכם עדיין שולחים סחורה ב-CIF, זה הזמן להעביר את השליטה בהובלה אליכם. בתקופה שבה תעריפי השוק יורדים, ספק שמוכר ב-CIF יגרוף לכיסו את הפער מהוזלת ההובלה, בעוד שבעסקת FOB החיסכון נשאר אצלכם.
- הקפאת חוזים שנתיים קשיחים ומעבר לתמחור רבעוני: הנחו את צוות הרכש והלוגיסטיקה שלא להתחייב לחוזי הובלה שנתיים במחירים קבועים, אלא לעבוד בהסכמים רבעוניים או בהסכמים הכוללים סעיף הפחתה אוטומטית במעבר לנתיב סואץ.
- בדיקת מסלול ההפלגה בכל הזמנה מול צים ו-MSC: אם אתם עובדים עם צים, ודאו מראש מול נציג המכירות או המשלח האם המטען משובץ על אונייה שמקיפה את אפריקה או על שירות משותף (כגון שיתוף הפעולה עם MSC) שעובר דרך תעלת סואץ.
- סנכרון מוקדם עם עמיל המכס: היערכו לקצב הגעה מהיר יותר של מטענים ודאגו שכל תיקי המוצר ואישורי התקינה יהיו מוכנים מראש, כדי שלא תאבדו בנמל אשדוד או חיפה את הימים שחסכתם בים.
9. שאלות ותשובות נפוצות על החזרה לתעלת סואץ
על פי ניתוחי חברת המחקר הימי Linerlytica ומהלכי החזרה של חברות הספנות המובילות – ובראשן החלטת מארסק והאפג-לויד להחזיר שלושה קווים נוספים של ברית Gemini לים סוף – הצפי בענף הוא לחזרה מלאה לנתיב תעלת סואץ עד הרבעון הראשון של 2027 (Q1 2027), בכפוף לשמירה על היציבות הביטחונית באזור.
המעבר חזרה מנתיב כף התקווה הטובה לנתיב תעלת סואץ מקצר את זמן ההפלגה נטו (Port-to-Port) מנמלי סין לישראל בכ-12 עד 16 ימים – מ-32–42 ימים בממוצע ל-18–24 ימים בלבד, ובמקביל מצמצם עיכובים בנמלי השטעון במערב הים התיכון.
נכון לעכשיו, צים – כחברת ספנות בבעלות ישראלית – היא החברה היחידה שעדיין אינה מעבירה אוניות בבעלותה או בהפעלתה הישירה דרך ים סוף וממשיכה להקיף את אפריקה. עם זאת, בזכות הסכמי שיתוף פעולה והחלפת מקומות (Slot Exchange) עם חברת MSC, לקוחות צים יכולים בפועל לשלוח מטענים על גבי אוניות שותפות שעוברות דרך תעלת סואץ.
לא מומלץ לחתום כעת על חוזה שנתי קשיח ברמות המחיר הנוכחיות. מכיוון שהחזרה לתעלת סואץ צפויה לשחרר כ-10%–12% מקיבולת הצי העולמי ולייצר לחץ להורדת מחירים בתחילת 2027, עדיף לעבוד בחוזים רבעוניים (90 יום), בחוזים צמודי מדד, או לכלול בחוזה סעיף מפורש להפחתת מחיר אוטומטית ברגע שהקו חוזר לנתיב סואץ.
Vessel Bunching הוא מצב שבו אונייה שיצאה בנתיב הארוך סביב אפריקה ואונייה שיצאה מאוחר יותר בנתיב הקצר דרך סואץ מגיעות לנמל בישראל באותו שבוע. כדי להיערך לכך, מומלץ לעקוב אחר לוחות הזמנים המעודכנים, לתאם תזרים מזומנים לתשלום מסי יבוא, ולבקש מראש הארכת ימי חופש (Free Time) בנמל היעד.
צריכים לבנות אסטרטגיית שילוח ורכש חכמה לקראת 2027?
המומחים של UnitedXP מלווים יבואנים בבחירת נתיבי השילוח המהירים והמשתלמים ביותר, ניהול מו"מ על חוזי הובלה גמישים, ועמילות מכס מהירה בנמלי ישראל.
לתיאום ייעוץ מקצועי עם צוות UnitedXP